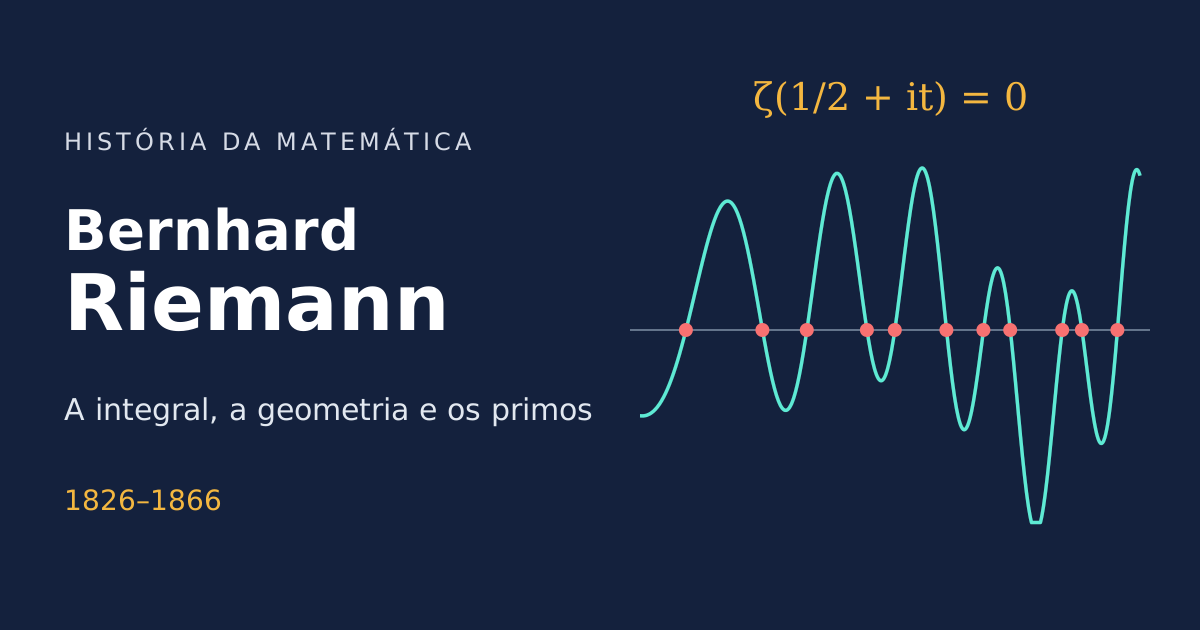
Newton e Leibniz inventaram o cálculo integral no século XVII, mas durante muito tempo ninguém se preocupou em definir com precisão o que é uma integral. Para as funções comuns, a integral era simplesmente o inverso da derivada, ou a área sob a curva, e isso bastava. Funções estranhas No começo do século XIX a situação mudou. Fourier mostrou que funções muito irregulares, com saltos e cantos, podiam ser escritas como somas de senos e cossenos, e os coeficientes dessas somas eram dados por integrais. Mas que sentido tinha integrar uma função cheia de saltos? Cauchy deu uma primeira definição para funções contínuas. Dirichlet, o professor de Riemann, encontrou em 1829 uma função que não se podia integrar de jeito nenhum: a que vale 1 nos racionais e 0 nos irracionais.
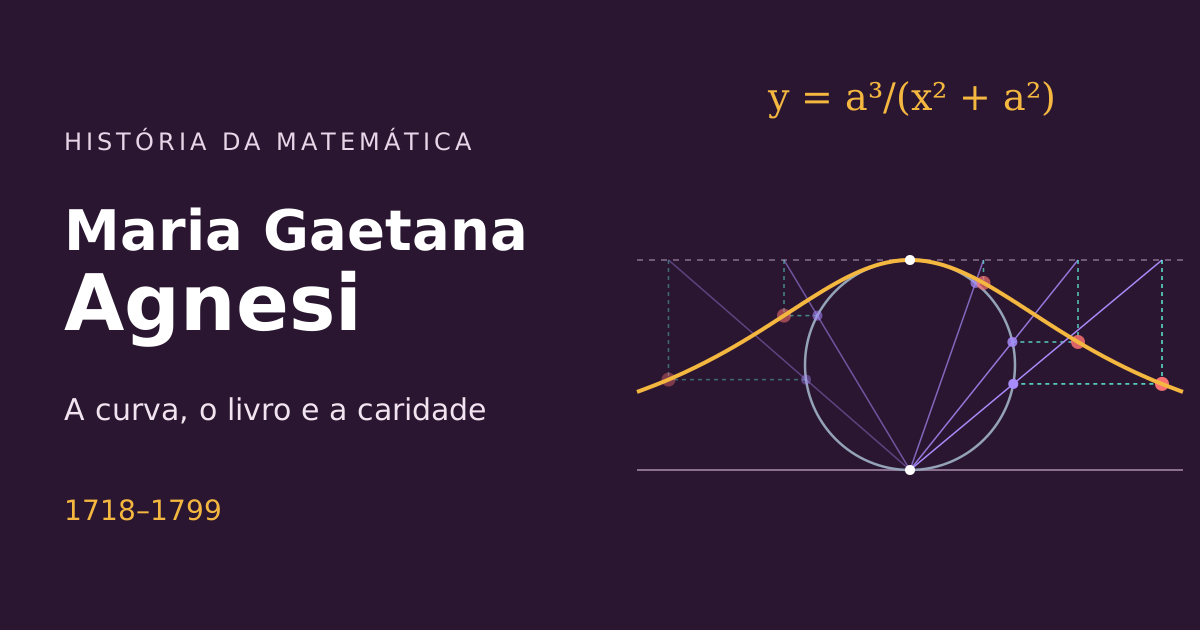
O terceiro livro das Instituzioni trata do cálculo integral: áreas sob curvas, volumes, comprimentos. A versiera dá um exemplo surpreendente. A curva nunca toca o eixo $x$; ela se estende sem fim para os dois lados. Mesmo assim, a região entre a curva e o eixo tem área finita. Uma primitiva conhecida Com $a = 1$, a curva é $y = \frac{1}{1 + x^2}$. Precisamos de uma função cuja derivada seja $\frac{1}{1 + x^2}$. Ela existe e é velha conhecida: o arco tangente. Se $u = \arctan x$, então $x = \tan u$ e
Dois anos depois do Curso de análise, Cauchy publicou o Resumo das lições dadas na Escola Real Politécnica sobre o cálculo infinitesimal (1823). Em quarenta lições curtas, reconstruía o cálculo diferencial e integral com a ideia de limite. É, na essência, o roteiro que os livros de cálculo seguem até hoje. A derivada Para Lagrange, a derivada de $f$ era o coeficiente de $i$ na série de potências de $f(x + i)$. Cauchy a definiu como um limite:
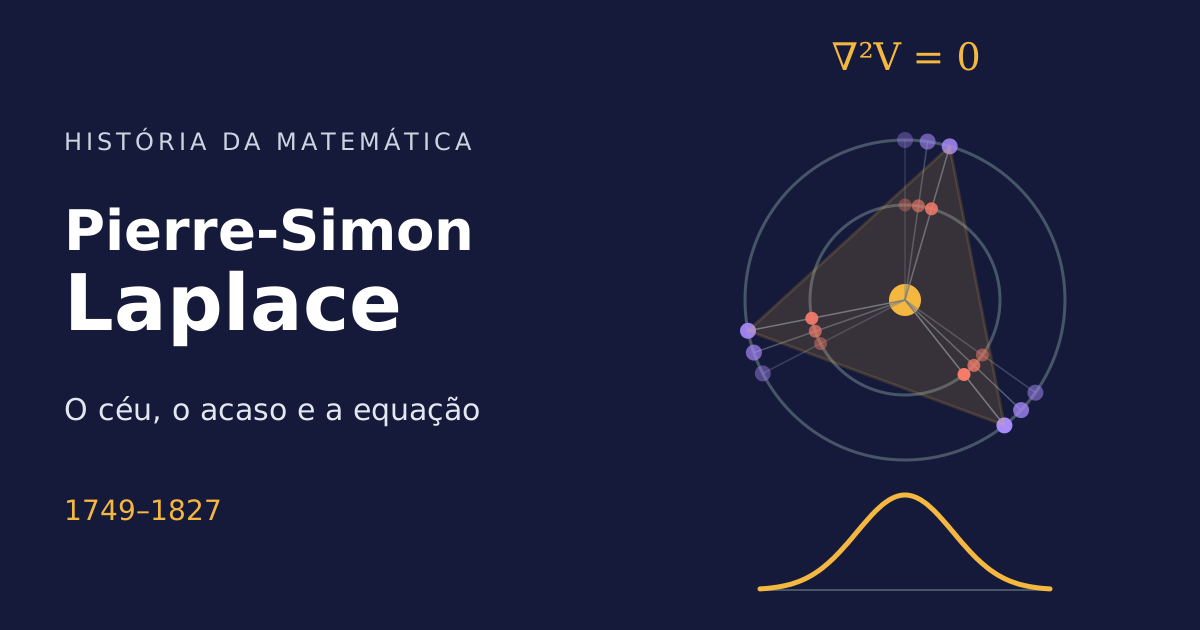
A probabilidade matemática começou com jogos de azar, nas cartas entre Pascal e Fermat em 1654, e ganhou o seu primeiro grande teorema com a lei dos grandes números de Jakob Bernoulli. Laplace a transformou numa teoria completa. O seu primeiro trabalho sobre o assunto é de 1774; a Teoria analítica das probabilidades, de 1812, reuniu quase quarenta anos de pesquisa, e o Ensaio filosófico sobre as probabilidades, de 1814, explicou tudo sem fórmulas para o público.
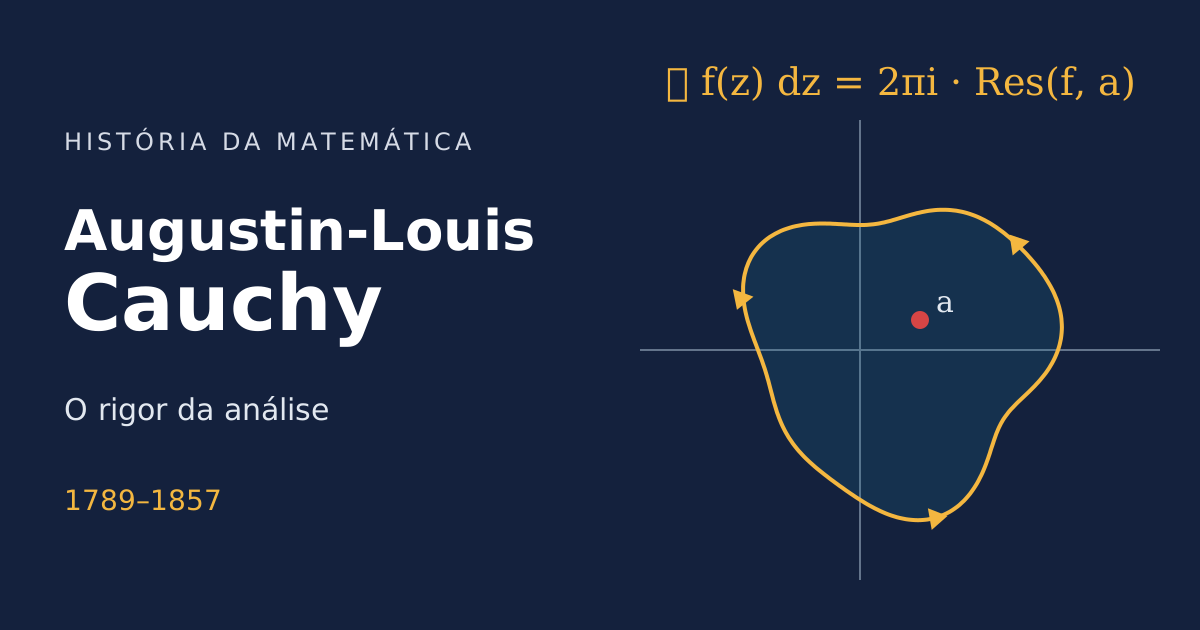
No fim do século XVIII, Euler e Laplace calculavam integrais reais difíceis com um truque ousado: trocavam a variável real por uma complexa, faziam as contas e voltavam ao real. Laplace chamava isso de “passagem do real ao imaginário”. Os resultados batiam, mas ninguém sabia dizer quando o truque era legítimo. Foi para responder a essa pergunta que Cauchy, aos 25 anos, entregou à Academia em 1814 uma memória sobre as integrais definidas. Ela só foi publicada em 1827, e era apenas o começo.