Euler's Eyes
2026-10-30
A probabilidade clássica e a integral de Gauss
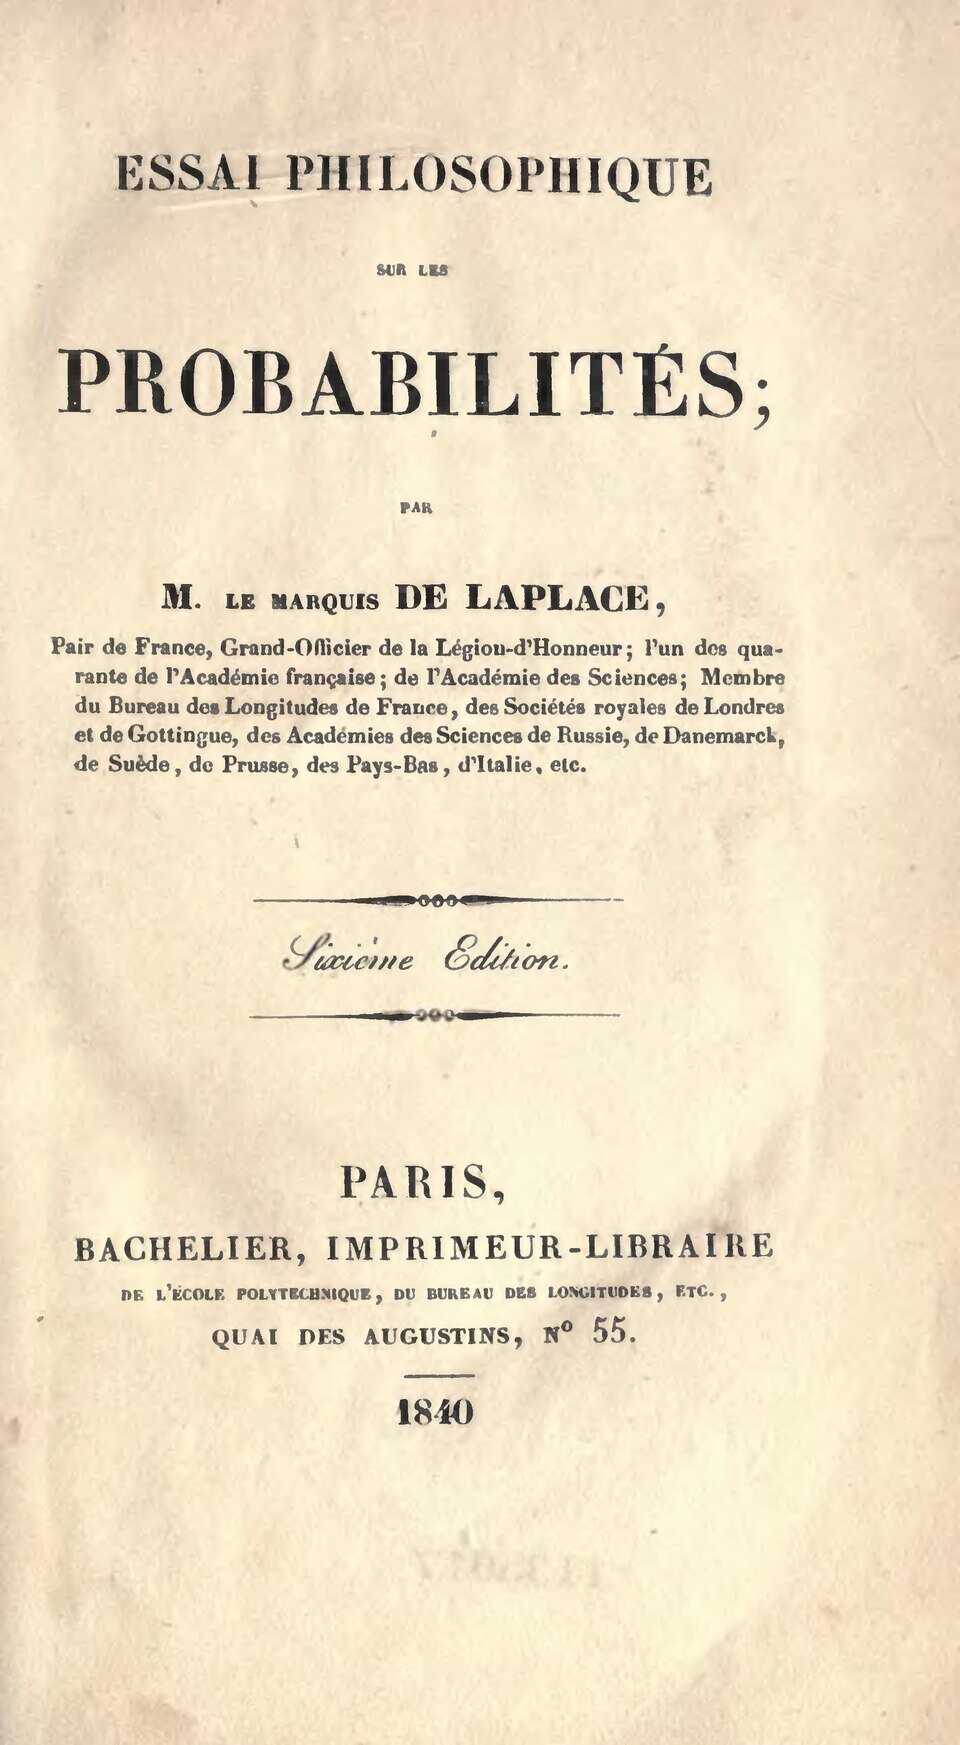
A probabilidade matemática começou com jogos de azar, nas cartas entre Pascal e Fermat em 1654, e ganhou o seu primeiro grande teorema com a lei dos grandes números de Jakob Bernoulli. Laplace a transformou numa teoria completa. O seu primeiro trabalho sobre o assunto é de 1774; a Teoria analítica das probabilidades, de 1812, reuniu quase quarenta anos de pesquisa, e o Ensaio filosófico sobre as probabilidades, de 1814, explicou tudo sem fórmulas para o público.
A definição clássica
A teoria do acaso consiste em reduzir todos os acontecimentos do mesmo tipo a um certo número de casos igualmente possíveis, isto é, tais que estejamos igualmente indecisos sobre a sua existência, e em determinar o número de casos favoráveis ao acontecimento cuja probabilidade se procura.
— Pierre-Simon Laplace, Ensaio filosófico sobre as probabilidades (1814)
É a definição que se aprende na escola:
$$P = \frac{\text{número de casos favoráveis}}{\text{número de casos possíveis}}.$$O ponto delicado está nas palavras “igualmente possíveis”. Com dois dados, há 11 somas possíveis, de 2 a 12, mas elas não são igualmente prováveis. Os casos igualmente possíveis são os 36 pares (primeiro dado, segundo dado). A soma 7 aparece em 6 deles, de (1, 6) a (6, 1), e por isso tem probabilidade $\frac{6}{36} = \frac{1}{6}$; a soma 2 só aparece em (1, 1), com probabilidade $\frac{1}{36}$.
A integral de e elevado a menos x ao quadrado
Ao estudar somas de muitos acasos, Laplace precisou de uma integral que aparece em toda a estatística:
$$\int_{-\infty}^{\infty} e^{-x^2}\,dx = \sqrt{\pi}.$$Abraham de Moivre já tinha usado o resultado numa forma numérica em 1733; Laplace o demonstrou em 1774. A demonstração mais bonita é um truque: em vez de calcular a integral $I$, calcula-se $I^2$, que é uma integral no plano:
$$I^2 = \int_{-\infty}^{\infty}\int_{-\infty}^{\infty} e^{-(x^2+y^2)}\,dx\,dy.$$Em coordenadas polares, $x^2 + y^2 = r^2$ e o elemento de área é $r\,dr\,d\theta$:
$$I^2 = \int_0^{2\pi}\int_0^{\infty} e^{-r^2}\,r\,dr\,d\theta = 2\pi \cdot \left[-\frac{e^{-r^2}}{2}\right]_0^{\infty} = 2\pi \cdot \frac{1}{2} = \pi.$$Logo $I = \sqrt{\pi}$. É essa integral que faz a área sob a curva normal dar exatamente 1.
Aproximar o enorme
Laplace desenvolveu um método para estimar integrais de funções que têm um pico muito alto e estreito: perto do pico, toda função assim se parece com $e^{-x^2}$. Esse método de Laplace dá, por exemplo, a fórmula de Stirling para o fatorial:
$$n! \approx \sqrt{2\pi n}\left(\frac{n}{e}\right)^n.$$Para $n = 10$ a fórmula dá cerca de $3\,598\,696$, contra o valor exato $3\,628\,800$: erro de 0,8%. E o erro relativo diminui à medida que $n$ cresce. Com fatoriais aproximados, Laplace pôde calcular probabilidades com milhares de casos, que ninguém conseguiria contar à mão.
Exercício: soma 10 com dois dados
Qual é a probabilidade de a soma de dois dados ser 10? E de ser pelo menos 10?
Soma 10: (4, 6), (5, 5), (6, 4), três casos em 36, ou $\frac{1}{12}$. Soma 11: (5, 6), (6, 5), dois casos. Soma 12: (6, 6), um caso. Pelo menos 10: $\frac{3 + 2 + 1}{36} = \frac{6}{36} = \frac{1}{6}$.
Exercício: mudando a escala
Use $\int_{-\infty}^{\infty} e^{-x^2}\,dx = \sqrt{\pi}$ para calcular $\int_{-\infty}^{\infty} e^{-x^2/2}\,dx$.
Faça $x = \sqrt{2}\,u$, de modo que $\frac{x^2}{2} = u^2$ e $dx = \sqrt{2}\,du$:
$$\int_{-\infty}^{\infty} e^{-x^2/2}\,dx = \sqrt{2}\int_{-\infty}^{\infty} e^{-u^2}\,du = \sqrt{2}\sqrt{\pi} = \sqrt{2\pi}.$$É por isso que a densidade da normal padrão tem o fator $\frac{1}{\sqrt{2\pi}}$ na frente.
Fontes: Pierre-Simon Laplace, “Mémoire sur la probabilité des causes par les événements”, Mémoires de mathématique et de physique présentés à l’Académie 6 (1774) · Pierre-Simon Laplace, Théorie analytique des probabilités (1812) · Pierre-Simon Laplace, Essai philosophique sur les probabilités (1814) · Stephen M. Stigler, The History of Statistics (1986) · Anders Hald, A History of Mathematical Statistics from 1750 to 1930 (1998).
Todos os tópicos de Pierre-Simon Laplace · ← O desenvolvimento de Laplace dos determinantes · O teorema do limite central →